Динамика ставок на контейнерные перевозки

Спотовые ставки фрахта контейнерных перевозок из Азии в Европу и из Азии в США на прошлой неделе еще больше снизились по сравнению с рекордными максимумами. Однако ожидается, что они останутся высокими в течение некоторого времени.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

В период празднования китайского Нового года наблюдалось резкое снижение, но ожидается, что темпы роста останутся высокими.

Джереми Никсон, генеральный директор японской линейной компании Ocean Network Express (ONE), считает, что фрахтовый рынок не стабилизируется раньше середины этого года.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Газета Lowe's Daily сообщила, что в отсутствие резкого снижения традиционных объемов грузоперевозок после китайского Нового года спотовые фрахтовые ставки для Азиатско-Европейской и Транстихоокеанской торговли по-прежнему находятся на историческом максимуме; Гибкость спотового обменного курса во время Праздника Весны показывает, что факторы, поддерживающие рост цен, по-прежнему нуждаются в устранении. Задержки грузов, загруженность портов, нехватка оборудования и сохраняющаяся высокая пропускная способность означают, что с грузоотправителей по-прежнему взимаются надбавки на основных торговых маршрутах.

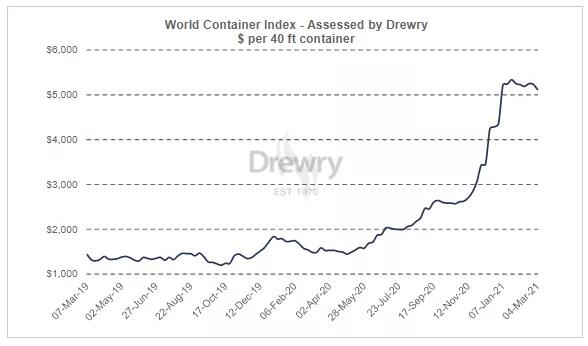
Индекс Drewry Composite показывает, что хотя он и упал на 2.2% за последнюю неделю, он все еще на 232.6% выше, чем год назад. Средний составной индекс WCI с начала года, оцененный Drewry, составляет 5,231 40 доллар США за 3539-футовый контейнер, что на 1,692 40 долларов США выше среднего показателя за пять лет, составляющего XNUMX XNUMX доллара США за XNUMX-футовый контейнер.
Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Индекс Drewry Composite Container упал на 2.2% (117 долларов США) до 5121.04 долларов США за 40-футовый контейнер.

Фрахт из Шанхая в Роттердам снизился на 286 долларов США, достигнув 8188 долларов США за FEU;

Фрахт из Шанхая в Лос-Анджелес снизился на 130 долларов США, достигнув 4,261 XNUMX долларов США/FEU;

Стоимость фрахта 40-футового контейнера из Шанхая в Геную снизилась на 106 долларов США до 8,505 XNUMX долларов США;

Стоимость фрахта из Шанхая в Нью-Йорк выросла на 23 доллара и достигла 6,651 XNUMX доллара за FEU.

Дрюри ожидает относительной стабилизации ставок на этой неделе.

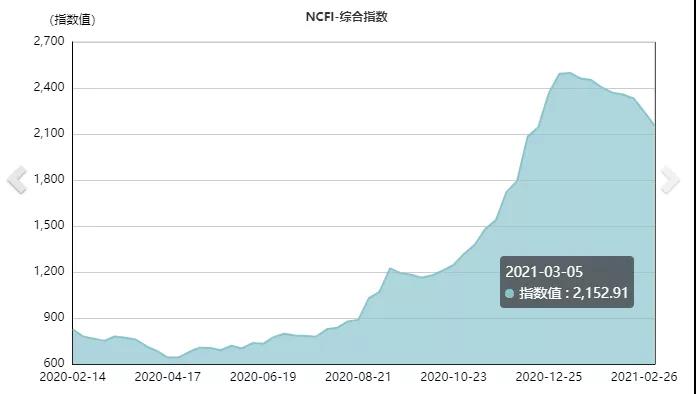
Индекс Ningbo Export Container Freight Index (NCFI), публикуемый Ningbo Shipping Exchange, закрылся на уровне 2152.91 пункта, что на 4.1% меньше, чем на прошлой неделе (2245.32 пункта). Из 21 маршрута грузовой индекс 5 маршрутов увеличился, а грузовой индекс 16 маршрутов снизился. Среди крупных портов вдоль «Морского шелкового пути» грузовой индекс упал у 17 портов.

Ставка фрахта на европейско-германском маршруте в целом снизилась на 3.9% по сравнению с европейским маршрутом на предыдущей неделе; восточный маршрут упал на 4.2%; а западный маршрут упал на 4.9%. В то время как североамериканский маршрут оставался высоким, восточный маршрут США вырос на 2.5% по сравнению с прошлой неделей; Западный маршрут США вырос на 0.2% по сравнению с прошлой неделей.
Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Европейско-немецкий маршрут: Ввиду того, что спрос на транспортные услуги все еще восстанавливается после праздников, товары, накопленные до праздников, в основном уже отгружены, и цена бронирования на европейско-немецком маршруте в целом снизилась. Согласно последним данным Балтийского индекса Freightos (FBX), цена 40-футовых контейнеров из Азии в Северную Европу упала на 4% за неделю до 8004 долларов США; по данным FBX, в сделке между Дальним Востоком и Европой спотовая ставка фрахта достигала 8,306 долларов США/FEU, но за выходные упала на 432 доллара США до 7,874 долларов США/FEU (дневной индекс).

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Однако в средиземноморских портах средняя цена на прошлой неделе снизилась всего на 37 долларов США, составив 7,926 долларов США за 40 футов.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими


Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Более того, многие грузоотправители по-прежнему обязаны платить дополнительные сборы за обеспечение наличия контейнеров, а для британских портов обычно добавляется «портовый сбор» в размере 2,000 долларов США. Год назад индекс FBX показал, что фрахтовые ставки за 40 футов в Северном и Средиземноморском регионах составляли 1,533 и 2,130 долларов США соответственно.

Лори Чунг, эксперт по зарубежному маркетингу китайской компании MRF International Forwarding, заявила, что судоходные компании должны «сделать все возможное, чтобы использовать любую возможность», потому что рынок морских перевозок в конечном итоге вернется в нормальное русло. Он отметил: «В настоящее время перевозчики, похоже, более склонны подписывать долгосрочные контракты с BCO, чем с экспедиторами», что показывает, что судоходные компании прилагают все усилия, чтобы зафиксировать цену контракта на максимально возможном уровне, чтобы избежать последствий. колебаний спотового рынка.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Фактически, высокий уровень инфляции в текущих транзакциях вынуждает грузоотправителей отменять заказы на товары с низкой стоимостью. Британский несудовой перевозчик (NVOCC) заявил, что он заметил, что заказы импортера садовой мебели из Китая сократились на треть в этом году.

Североамериканские маршруты: объем грузоперевозок на рынке восстановился быстрее, чем в предыдущие годы, и коэффициент загрузки маршрутов остается высоким. Согласно индексу Freeghtos Baltic, с конца февраля ставки фрахта за пределами Азии снизились, а спотовая ставка фрахта для перевозок в восточном направлении по Тихому океану упала с пика в 4922 долл. США/FEU 26 февраля до 4197 долл. США/FEU 4 марта. Однако к 5 марта спотовая ставка фрахта снова взлетела до 4,709 долл. США/FEU. В то же время в транстихоокеанском регионе ставка фрахта на западном побережье США на прошлой неделе упала на 11% до 4,369 долл. США за 40 футов. Freightos ожидает, что это снижение будет временным, учитывая высокий спрос на перевозки.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Индекс FBX для портов восточного побережья США снизился на 3% до 5659 долларов за FEU.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Директор по исследованиям Freightos Джуда Левин сказал: «Хотя ставки падают, они могут оставаться очень высокими в течение определенного периода времени». «Поскольку уровень розничных запасов в США все еще очень низок, восстановление нормального запаса может занять до конца этого года».

Согласно последним данным сигнальной платформы порта Лос-Анджелес, объем входящих контейнеров на этой неделе достиг 175,300 505.56 TEU, увеличившись на 17% по сравнению с аналогичным периодом прошлого года. На якорных стоянках стоят 10 контейнеровозов и 7.5 контейнеровозов ожидают стоянки за пределами порта, среднее время ожидания составляет XNUMX дней.

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

Ставки на контейнерные перевозки резко упали впервые с начала эпидемии, но, как ожидается, останутся высокими

На прошлой неделе, даже если фрахтовые ставки на двух основных торговых маршрутах из Китая в США и Европу упали, по крайней мере 35-40 судов стояли на якоре у западного побережья США из-за заторов в портах США, продолжающих распространяться на порты за пределами Северной Америки. Более двадцати контейнеровозов две недели ждали причала. Эти контейнеровозы были загружены велотренажерами, электроникой и другими востребованными импортными товарами. Директор порта Лос-Анджелеса Джин Серока заявил на недавнем заседании правления: «Ожидается, что отставание сохранится до середины лета».

Заторы в Южной Калифорнии, десятки контейнеровозов ждут причала

Джон Монро из Worldwide Logistics сказал, что заторы на дорогах в районе Лос-Анджелеса/Лонг-Бич в основном были вызваны увольнением более 700 квалифицированных докеров из-за инфекции Covid-19. «Из-за сложности операционных моделей нескольких терминалов в портах Южной Калифорнии эту ситуацию сложнее решить быстро. Конечно, помимо этого, от 45% до 50% импортируемых товаров в США перевозится через порты Лос-Анджелеса и Лонг-Бич». Он добавил, что на отгрузочном терминале недостаточно места для хранения, очередь грузовиков на терминале также очень длинная, а шасси по-прежнему не хватает.

В то же время Джон Монро из Jon Monroe Consulting в штате Вашингтон предположил, что есть доказательства того, что сильный импульс торговли может сохраниться до китайского Нового года в 2022 году.

Рынок беспрецедентно силен, что является плохой новостью для грузоотправителей, которые изо всех сил пытаются подписать новые годовые контракты из Азии в Соединенные Штаты. «Многие люди, с которыми я разговаривал, заявляли, что это будут быстрые переговоры», — сказал Джон Монро. «Вопрос в этом году больше о том, как доставить продукт? а не "сколько стоит?"

В настоящее время в Северной Америке существует 40-процентный несбалансированный разрыв контейнеров. Это означает, что на каждые 10 прибывающих контейнеров возвращается только 4, а 6 остаются в порту прибытия. Среднемесячный товарооборот между Китаем и США составляет 900,000 23.3 TEU, и действительно существует огромный абсолютный дисбаланс в контейнерах. Кроме того, по данным консалтинговой компании Descartes Datamyne, текущий объем отгрузки находится на самом высоком уровне за всю историю. В первом квартале этого года продажи выросли на XNUMX% по сравнению с аналогичным периодом прошлого года.

Кризис контейнерных перевозок по-разному затронул различные сферы бизнеса. Например, транспортировка дорогостоящих товаров, таких как продукция машиностроения, электроника и компьютерное оборудование, будет затронута в меньшей степени. А вот для других видов товаров, особенно текстильной промышленности Азии, рост транспортных расходов повлек за собой более серьезные последствия. Экспортеры утверждают, что резкое повышение фрахтовых ставок привело к закрытию многих низкорентабельных текстильных фабрик. Задержки и нехватка контейнеров приводят к росту фрахтовых ставок. В Азии задержки доставки могут достигать нескольких недель, что вынуждает многие компании договариваться с покупателями о повышении цен.

Линейные компании отказываются от доходов от фрахта и делают все возможное, чтобы уменьшить скопление порожних контейнеров.

Австралийская организация Shipping Australia заявила, что для сокращения количества пустых контейнеров в порту линейные компании понесли прямые расходы и прекратили грузовые операции , что свидетельствует о значительной поддержке, которую они оказали для поддержания нормального функционирования австралийской цепочки поставок.

Линейные компании отказываются от доходов от фрахта и делают все возможное, чтобы уменьшить скопление порожних контейнеров.

Накопление пустых контейнеров всегда было проблемой, с которой сталкивались крупные порты мира. В Сиднее эту проблему усугубили погода и другие факторы, влияющие на обмен импортными и экспортными контейнерами линейными компаниями. Чтобы смягчить эту проблему, линейные компании увеличивают количество судов в порту и оплачивают за это дополнительные судовые операции и портовые сборы.

Министр транспорта и дорог Нового Южного Уэльса Эндрю Констанс отметил, что количество экспортируемых пустых контейнеров недавно достигло рекордного уровня . В октябре 2020 года было экспортировано более 78 000 пустых контейнеров, а в ноябре — более 75 000. Средний объем экспорта пустых контейнеров за первые 12 месяцев составил около 64 000.

Чтобы уменьшить скопление порожних контейнеров в порту, линейная компания была вынуждена сократить вывоз тяжелых контейнеров:

● В настоящее время линейная компания успешно сократила количество порожних контейнеров с 13,000 5,000 TEU до XNUMX XNUMX TEU;

● Еще одна линейная компания сократила количество порожних контейнеров с 25,000 16,000 TEU до XNUMX XNUMX TEU;

●Некоторые компании полностью опустошили запасы пустых контейнеров в Новом Южном Уэльсе;

●Судно, следовавшее из Северо-Восточной Азии в Новую Зеландию, переведено в гавань Сиднея для доставки порожних контейнеров;

● Два корабля пересекут Мельбурн и остановятся в Сиднее и Брисбене только для перевозки пустых контейнеров;

● Судно, обычно курсирующее по маршруту Сингапур-Фримантл, прекратит обслуживание и перейдет на маршрут Сингапур-Сидней-Сингапур для загрузки пустых контейнеров. Корабль уже дважды забирал пустые контейнеры;

● Линейная компания использует два судна специально для перевозки порожних контейнеров в пик сезона – одно вместимостью около 2200 TEU, а другое – около 2800 TEU;

● Еще одна линейная компания перевезла более 12,000 9,000 FEU и более 2,114 XNUMX TEU. Эта компания также временно направила судно для загрузки XNUMX пустых контейнеров;

●В ноябре прошлого года линейная компания отправила порожнее судно для перевозки 1,384 порожних контейнеров, и ожидание причала заняло 7 дней. Общедоступные данные показывают, что в конце ноября арендная плата контейнеровоза вместимостью 2500 TEU составляла 15,500 8,500 долларов США в день, а цена аренды 36,000 XNUMX TEU составляла XNUMX XNUMX долларов США в день, в дополнение к другим расходам, таким как заработная плата экипажа и топливо.

Для решения проблем с логистической цепочкой поставок в Австралии линейные судоходные компании взяли на себя значительные финансовые затраты . Например, круговой маршрут из Сингапура в Сидней превышает 9,500 морских миль и занимает не менее 16 дней при скорости 24 узла в час (без учета времени в порту). С учетом заработной платы экипажа, стоимости топлива, страховых взносов, платы за смазочные масла, платы за хранение, пополнения экипажа, фрахтовых сборов, платы за буксир, платы за лоцманскую проводку, платы за швартовку, портовых сборов и т. д., судну вместимостью 4250 TEU требуется 150 TEU за рейс. Десять тысяч австралийских долларов. И этот рейс был загружен только пустыми контейнерами, без какой-либо прибыли от фрахта.

Согласно Шанхайскому индексу экспортных контейнерных перевозок, текущая ставка фрахта по маршруту Сингапур-Фримантл составляет 2,431 доллар США за TEU. По приблизительным подсчетам альтернативная стоимость этого рейса превышает 10 миллионов долларов США.

Нет никаких сомнений в том, что для того, чтобы уменьшить скопление пустых контейнеров, эти линейные компании платят большие деньги и отказываются от больших доходов от фрахта. Столкнувшись с беспрецедентным ростом спроса, линейные компании делают все возможное, чтобы ликвидировать отставание порожних контейнеров, чтобы обеспечить нормальный поток международных морских контейнеров в цепочке поставок. В настоящее время накопление порожних контейнеров в порту улучшается.

Где пустые ящики, которые нельзя схватить?

Порт — не главный, корабль — не главный, а главный — груз. Это «золотая фраза», циркулирующая в портовой и судоходной отрасли. Однако экспедитор, работающий на передовой линии оформления грузов, может сказать вам, что в этот момент хаоса в отрасли порт — не главный, корабль — не главный, а груз — не главный. Нельзя занять пустое место, если хвататься за голову. Главный — это ящик.

В последние недели из-за острой нехватки порожних контейнеров некоторые контейнеровозы, идущие из Азии в Европу, даже не могут быть полностью загружены. Источник в доставке сказал: «Недавно нам пришлось освободить некоторые места, потому что в Китае не хватает контейнеров для удовлетворения спроса на грузоперевозки». Практически все транспортные компании сообщают о серьезной нехватке у них 40-футовых высоких контейнеров (ВК) и 40. Также ощущается нехватка стандартных контейнеров, а иногда даже 20-футовых контейнеров не хватает.

Последний отчет Container xChange об индексе доступности контейнеров показывает, что доступность контейнеров в различных портах Китая находится на рекордно низком уровне. С точки зрения индекса доступности контейнеров, значение выше 0.5 указывает на избыток пустых контейнеров, а значение ниже 0.5 — на их дефицит. Текущая доступность 40-футовых контейнеров в Китае составляет всего 0.05 пункта CAx, по сравнению с 0.63 пункта за аналогичный период прошлого года.

Китайские грузоотправители и экспедиторы по всему миру «ищут» пустые контейнеры, но куда делись пустые контейнеры? Ответ прост, он заблокирован в других портах.

В то время как азиатская портовая и судоходная отрасль отчаянно нуждается в пустых контейнерах, склады по всей Европе, особенно в Великобритании, заполнены «неподвижными» контейнерами в проблемных портах и ​​переполненных доках.

В условиях эпидемии судоходные компании использовали такие методы, как приостановка рейсов и перенаправление грузов из одного порта в другой, чтобы контролировать пропускную способность и корректировать фрахтовые ставки, но в определенной степени это также нарушило баланс между пустыми и тяжелыми контейнерами на маршрутах. С постепенным восстановлением экономики спрос на торговлю в различных странах восстановился, и экспорт из Европы и США значительно вырос. Однако в условиях продолжающейся эпидемии различные карантинные и профилактические меры, введенные портовой таможней, неизбежно замедлят движение контейнеров. В сочетании с такими праздниками, как «Черная пятница» и «Рождество», пропускная способность портов не сможет справиться с количеством контейнеров. В результате большое количество контейнеров блокируется в порту, пустые контейнеры не могут быть вывезены, а тяжелые — доставлены. В некоторых британских портах объем контейнерных перевозок в последние месяцы даже превысил норму на 30%, что привело к избытку пустых контейнеров по всей Великобритании и даже к тревожному явлению скопления контейнеров «у порога».

Британский экспедитор сказал: «Даже если клиенты готовы платить почти сумасшедшие фрахтовые ставки, чтобы гарантировать доставку товара, мы все еще заняты перевозкой пустых контейнеров, потому что порт уже заполнен. Несколько пустых контейнеров на причале уже размещены более четырех недель, но мы до сих пор не знаем, когда они будут загружены».

Чтобы обеспечить бесперебойную работу глобальной логистики, линейные компании приняли некоторые нетрадиционные стратегии использования контейнеров, такие как сокращение периода бесплатного использования контейнеров для стимулирования и ускорения движения контейнеров на ключевых маршрутах; ключевые маршруты и дальние базовые порты отдают приоритет использованию контейнеров, а приоритетные свободные контейнеры направляются в такие страны и регионы, как Китай, Юго-Восточная Азия и т. д.; мониторинг возврата контейнера идет медленно. Например, некоторые районы Африки не могут нормально принимать товары, в результате чего контейнер возвращается или нет. Линейная компания всесторонне оценит и обоснованно выпустит контейнер; некоторые судоходные компании даже приостановили его. Сделали экспортные оговорки в Европу и США, чтобы заполнить как можно больше пустых контейнеров обратно в Азию. Однако из-за регулирования судоходными компаниями фрахтовых ставок на маршрутах Азия-Европа также растут, и рынок, похоже, находится в порочном круге хаоса.

В то же время опрос, проведенный xChange и FraunhoferCML, немецким консультантом по морским исследованиям, показал, что, несмотря на масштабный прогресс в глобальной технологии обработки портов, время, в течение которого контейнеры остаются пустыми в портах, по-прежнему удивительно велико. Этот отчет неожиданно показывает, что глобальный феномен незанятости контейнеров очень серьезен. Свободное время каждого контейнера в порту составляет в среднем 45 дней, в то время как свободное время контейнеров в зонах дефицита порожних контейнеров, таких как Китай и США, больше, 61 день и 61 день соответственно. 66 дней.

Очевидно, что обращение порожней тары — это проблема, с которой вся отрасль должна столкнуться, но она долгое время игнорировалась отраслью. В условиях внезапного эпидемического кризиса «старые проблемы» еще больше обострились и постепенно переросли в сегодняшние острые проблемы.

Понятно, что CIMC, на долю которой приходится 45% мирового рынка производства контейнеров, заявила, что в настоящее время компания наращивает производство контейнеров, и заказы на контейнеры запланированы на первый квартал следующего года. Однако в ожидании выхода новых контейнеров с завода, в конце концов, «дальняя вода не может спасти немедленную чрезвычайную ситуацию», и ожидается, что ситуация «коробку трудно найти» будет продолжаться еще некоторое время. Что еще могут сделать судоходные компании и порты, помимо сверхурочной работы и развертывания пустых контейнеров? Конструктивную проблему циркуляции порожней тары может быть трудно найти оптимальное решение за короткий период времени, но «еще не поздно наверстать упущенное». Пришло время направить больше ресурсов и усилий на решение проблемы пустого контейнера.

Каковы причины «битвы за захват корабля»?

В последнее время контейнерные перевозки выросли! Количество порожних кораблей на рынке резко сократилось. В целях экономии места контейнерные судоходные компании начали «захватывать суда» на рынке лизинга.

В таких условиях Mediterranean Shipping MSC, вторая по величине в мире компания по контейнерным перевозкам, даже запустила модель прямой покупки судов и снова приобрела два контейнеровоза. Стоит отметить, что это 11-й корабль, приобретенный компанией за короткий период времени.

В Alphaliner заявили, что имеющихся в настоящее время крупных контейнеровозов недостаточно, и большинство судоходных компаний установили новые рекорды по дневной аренде. Особо примечательно, что даже классическое судно Panamax вместимостью 4,000-5,300 TEU, претерпевшее «годы страданий», сейчас поднялось до невероятного уровня, который еще несколько месяцев назад был невообразим.

Ввиду сильного рыночного спроса компании, занимающиеся контейнерными перевозками, начали искать способы мобилизации всех доступных контейнеровозов.

Инсайдеры отрасли отметили, что мировой рынок контейнерных перевозок вновь появляется в ситуации, когда «трудно найти судно и трудно найти коробку». Основные судоходные компании забронировали места до конца декабря, и прогнозируется, что высокие фрахтовые ставки будут сохраняться до праздника Весны. Высокие фрахтовые ставки и большие объемы будут способствовать взрывному росту судоходных компаний в четвертом квартале.


       Каковы причины «битвы за захват корабля»?


«Самый большой» титул переходит из рук в руки?

Недавно MSC последовательно продала и приобрела несколько контейнеровозов. Это образно: меняется ли название крупнейшей в мире компании по контейнерным перевозкам?

В дополнение к двум новым контейнеровозам, приобретенным MSC, как упоминалось выше, MSC также недавно приобрела еще один более крупный контейнеровоз Panamax вместимостью 5,642 2006 TEU Granville Bridge (построенный в XNUMX г.) у японского владельца Doun Kisen. ), и ни одна из сторон не объявила цену продажи.

Стоит отметить, что родственный корабль Granville Bridge, Greenville Bridge, также был продан компанией Doun Kisen компании MSC в начале этого месяца по заявленной цене в 14 миллионов долларов США.

Одновременно с Greenville Bridge MSC также приобрела еще один фидерный контейнеровоз вместимостью 2510 TEU под названием Bomar Hermes.

В конце прошлого месяца MSC также потратила 158 миллионов долларов США на покупку шести больших контейнеровозов вместимостью 7,500-8500 TEU у немецкой компании-судовладельца.

Среди них MSC заплатила 114 миллионов долларов США за 4 судна вместимостью 8,200 8,500 TEU-4 8,200 TEU. Эти 8,500 корабля были 4 2006 TEU ER Tianping и R Tianshan и XNUMX XNUMX TEU ER Tokyo и ER Texas. Вышеупомянутые XNUMX корабля были построены в XNUMX году.

И 7,849 2003 TEU ER Vancouver, построенный в 2004 году, и ER Yokohama, построенный в 44 году, за XNUMX миллиона долларов.

За два дня до этого MSC также приобрела еще один контейнеровоз Panamax под названием Baltic East у южнокорейской компании Changjin Merchant Marine за 10 миллионов долларов США.

Другими словами, MSC «покупает» 11 кораблей более чем за 20 дней.

Кроме того, инсайдеры отрасли заявили, что MSC, скорее всего, недавно подпишет ряд крупных заказов на контейнеровозы вместимостью 23,000 XNUMX TEU.

Напротив, Maersk, крупнейшая в мире судоходная компания, настроена очень спокойно. Недавно Maersk опубликовала свой финансовый отчет за третий квартал этого года. Генеральный директор компании Ши Суорен добавил, представляя отчет о результатах деятельности компании за третий квартал, что Maersk в настоящее время не планирует строить суда вместимостью более 20,000 10,000 TEU. Компания только заявила, что некоторые из судов вместимостью от 15,000 4 TEU до XNUMX XNUMX TEU устаревают и нуждаются в замене, потому что быть первоначальным владельцем более рентабельно, чем фрахтовать. Компания сохранит текущую вместимость флота около XNUMX млн TEU.

Ши Суорен сказал: «Мы прекрасно осознаем технические риски, связанные с нынешним заказом кораблей», — добавил он.

Аналитики морской разведки из Копенгагена отметили в недавно опубликованном отчете, что MSC может вскоре заменить Maersk и стать крупнейшей судоходной компанией в мире.

Согласно последним данным Alphaliner, текущая вместимость контейнеровоза Mediterranean Shipping составляет 3,855,684 5 5 TEU, и у компании есть 115,000 новых крупных судов, ожидающих доставки. Общая вместимость этих 3970684 новых судов составляет XNUMX XNUMX TEU. После того, как все корабли будут доставлены, общая вместимость MSC достигнет XNUMX TEU.

Текущая производственная мощность Maersk составляет 4094302 TEU, мощность заказов составляет 46140 TEU, а общая мощность, включая заказы на новые суда, составляет 4140442 TEU.


      Каковы причины «битвы за захват корабля»?

Рынок консолидации горяч

Цена на рынке контейнерных перевозок в последнее время продолжает оставаться на высоком уровне. 13 ноября последний индекс Shanghai Export Containerized Freight Index (SCFI), опубликованный Шанхайской судоходной биржей, составил 1857.33 пункта, увеличившись на 11.6% по сравнению с предыдущим периодом. Индекс SCFI достиг нового максимума после финансового кризиса 2008 года.

Чжан Юнфэн, директор Международного исследовательского института судоходства Шанхайского международного исследовательского центра судоходства, сообщил корреспонденту China Securities News, что недавняя эпидемия в Европе и США резко восстановилась. Спрос на импорт предметов первой необходимости высок, объем рынка растет, предложение контейнеров ограничено, а фрахтовые ставки на спотовом рынке резко увеличились, что привело к росту общего индекса фрахта.

«Ноябрь, как правило, является традиционным межсезоньем для контейнерных перевозок. Рыночные условия в этом году намного превзошли ожидания. В настоящее время на рынке контейнерных перевозок относительно много грузов и более высокие фрахтовые ставки, что продолжает горячую тенденцию». — сказал Чжан Юнфэн.

Данные Ассоциации портов Китая показывают, что импорт и экспорт внешней торговли моей страны в последнее время продолжал улучшаться, особенно экспорт еще больше ускорился. В начале ноября контейнерооборот восьми основных портов-хабов увеличился на 13.1% в годовом исчислении, увеличившись на 6 процентных пунктов по сравнению с предыдущим периодом. Пропускная способность контейнеров для внешней торговли восьми портов-хабов увеличилась на 11.5% в годовом исчислении, а внутренняя торговля увеличилась на 18.3% в годовом исчислении, что значительно быстрее, чем в предыдущий период. Что касается субрегионов, то в регионах дельты реки Янцзы и дельты Жемчужной реки наблюдался сильный рост внешнеторгового бизнеса, при этом в Шанхае, Нинбо, Гуанчжоу и Шэньчжэне рост составил более 10%. Среди них темпы роста порта Нинбо Чжоушань достигли 33%.

В условиях высокого спроса на рынке контейнерных перевозок цены на международные перевозки продолжают расти с июня этого года, а цены на перевозки по европейским маршрутам, маршрутам Персидского залива и маршрутам Южной Америки значительно выросли. В то же время индекс внутренних экспортных контейнерных перевозок также резко растет.

Хан Джун, главный аналитик CITIC Construction Investment Transportation, считает, что в сложившейся ситуации большинство судоходных компаний уже забронировали места в конце декабря. 22 ноября на основных маршрутах, таких как европейский маршрут, по-прежнему будет наблюдаться рост фрахтовых ставок. По информации крупных линейных компаний, до праздника Весны фрахтовые ставки останутся на высоком уровне. Во время Праздника Весны в следующем году судоходная компания, как обычно, реализует план приостановки. Сохранение фрахтовых ставок на высоком уровне после марта является событием с высокой вероятностью.

Чжан Юнфэн считает, что причиной недавнего бума на рынке морских перевозок является множество факторов. С одной стороны, из-за воздействия глобальной эпидемии спрос в первом полугодии был подавлен, и у многих предприятий возникла потребность в пополнении запасов; с другой стороны, большое количество материалов для профилактики эпидемий было экспортировано, и спрос на домашние покупки на зарубежных рынках увеличился. Кроме того, низкая оборачиваемость морских контейнеров привела к дальнейшему росту фрахтовых ставок.

В недавнем опросе, проведенном инвесторами, CIMC заявил: «В настоящее время контейнерные заказы нашей компании запланированы на весенний фестиваль следующего года. В последнее время спрос на контейнерном рынке значительно вырос. Причины в том, что сначала, пострадавшие от эпидемии, экспортные контейнеры разлетаются по всему миру. Возврат не гладкий; во-вторых, иностранные правительства ввели финансовые стимулы, такие как план помощи эпидемиям, который привел к очень высоким показателям спроса (таким как товары для жилья и офиса) в краткосрочной перспективе, и жилищная экономика находится на подъеме. В настоящее время предполагается, что ситуация с «отсутствием ящиков» будет продолжаться еще какое-то время. Но весь следующий год не ясен».

CITIC Construction Investment Research Report считает, что основной причиной является непрерывный и быстрый рост спроса. Согласно данным Статистической корпорации контейнерной торговли (CTS), темпы роста объема мировой торговли контейнерными перевозками в июле 2020 года оставались неизменными, а объем грузов ускорился в августе и сентябре. Объем грузов в сентябре увеличился почти на 8% в годовом исчислении. Глядя на темпы роста магистральных маршрутов восток-запад в годовом исчислении, спрос на двух основных маршрутах продолжал расти, а на маршруте в США даже темпы роста увеличились более чем на 20%.

В отчете об исследовании указано, что в среднесрочной перспективе пополнение запасов в розничной и оптовой торговле США еще не закончилось, и цикл запасов продлится не менее полугода, закладывая основу для постоянного улучшения спроса. Достижение ВРЭП может значительно снизить тарифные и нетарифные торговые барьеры, еще больше укрепить позиции производственного центра на Дальнем Востоке и заложить основу для роста региональной морской торговли. Кроме того, со стороны предложения доля заказов на судостроение находится на самом низком уровне в истории. Даже с учетом влияния нового судостроения срок сдачи будет после второй половины 2023 года, и оснований для масштабного запуска мощностей нет.

«Сказать, что судоходство полностью восстановилось, пока сложно. В целом, глобальная эпидемия – плохой фактор для судоходства. не так очевидно». — сказал Чжан Юнфэн.


       Каковы причины «битвы за захват корабля»?

Консолидация компании приносит большую прибыль

В только что прошедшем третьем квартале рынок контейнерных перевозок испытывал нехватку контейнеров и стремительный рост морских перевозок. В то же время все линейные компании продолжают осуществлять строгое управление пропускной способностью и контроль затрат. В связи с этим значительно возросла производительность линейных компаний.

Несмотря на снижение объема грузоперевозок, за счет объединения показателей различных линейных компаний, в третьем квартале 2020 года выручка 10 крупнейших линейных компаний мира по-прежнему выше, чем за аналогичный период прошлого года. Все 10 линейных компаний получили прибыль в третьем квартале с общей прибылью в размере 3.412 млрд долларов США, что меньше 800 млн долларов США за аналогичный период прошлого года, что в 4.27 раза больше аналогичного периода прошлого года.

Среди них у Maersk самая высокая прибыль, достигающая 1.043 миллиарда долларов США, а также это единственная линейная компания с прибылью в 1 миллиард. Прибыль Evergreen Shipping увеличилась больше всего, по сравнению с прошлым годом почти в 60 раз.

Кроме того, есть три линейные компании, которые представляют особый интерес.

Среди них производительность Star Shipping в третьем квартале увеличилась в 28 раз. Кто бы мог подумать, что эта компания когда-то была на грани банкротства. Что еще более важно, Star Shipping воспользовалась этой возможностью на рынке электронной коммерции и в этом году открыла несколько маршрутов электронной коммерции, что привело к значительному увеличению производительности.

Кроме того, Yangming Shipping преодолела свои долгосрочные убытки и впервые получила квартальную прибыль. Но в конце сентября, как раз перед объявлением результатов, Yangming Shipping объявила об уходе на пенсию своего бывшего председателя Се Чжицзяня. Но для этого достижения немало поспособствовал старый тренер Се Чжицзянь.

Наконец, HMM стабилизировала свою прибыльность. HMM когда-то закончил 21 квартал подряд с убытками во втором квартале этого года. В то время у отрасли были разные взгляды на то, сможет ли она продолжать получать прибыль в третьем квартале. Рыночная ситуация создала возможности для HMM.

В целом, при том, что операционная прибыль в основном остается стабильной, крупные линейные компании получили прибыль в несколько раз или даже в десятки раз по сравнению с аналогичным периодом прошлого года, что, можно сказать, заработало много денег.


       Каковы причины «битвы за захват корабля»?

Забегая на следующий год, аналитическое агентство Sea-Intelligence также изменило свой предыдущий прогноз, предсказав, что доначисление процентов и налогов (EBIT) в отрасли контейнерных перевозок в 2020 году достигнет 14.2 млрд долларов США. В апреле этого года агентство прогнозировало, что воздействие эпидемии может стоить всей судоходной отрасли 23 миллиарда долларов США.

В Sea-Intelligence заявили: «Нет никаких сомнений в том, что показатели линейных компаний в 2020 году будут не только намного выше, чем в прошлом году, но даже превзойдут уровень последних 8 лет».

Этот прогнозный вывод основан на увеличении грузоперевозок и объемов грузоперевозок.

Данные Container Trades Statistics показывают, что за первые девять месяцев 2020 года глобальные объемы контейнерных перевозок упали на 3.4%. Однако в последние месяцы ситуация с объемом грузов резко изменилась. В сентябре этого года объем мировых контейнерных перевозок увеличился на 6.9%.

Исходя из этого, Sea-Intelligence полагает: «Если этот рост сохранится в четвертом квартале, глобальный объем контейнерных перевозок упадет всего на 0.8% в 2020 году».

После окончания третьего квартала некоторые крупные линейные компании, такие как Maersk и Hapag-Lloyd, также повысили свои прогнозы по годовой прибыли. CMA CGM также заявила, что рынок останется сильным до конца этого года.

Хотя большинство линейных компаний по-прежнему более осторожно относятся к перспективам рынка и считают, что ситуация в следующем году непредсказуема, Дрюри считает, что, несмотря на вторую волну эпидемии, у них оптимистичные ожидания относительно доходов линейных компаний в 2021 году.